
无现金支付收入占比攀升,小商户经营习惯悄然改变
无现金支付收入占比攀升,正在许多街边小店、菜场摊位和早餐铺里悄悄发生。过去塞满零钱的抽屉,如今常被一枚收款码取代;顾客抬手一扫,摊主手机便响起到账提示。这个变化看似只是付款动作的切换,却牵动小商户的记账、备货、现金流乃至经营信心,因此值得认真观察。
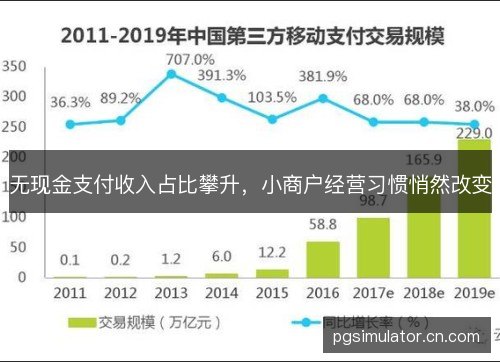
变化最先出现在交易瞬间。以前顾客递来纸币,商户要辨认真伪、翻找零钱、担心收到残币;现在多数人掏出手机,对准二维码,几秒完成付款。早餐店、水果摊、理发店和便利店的无现金收入占比逐年提高,有的小店一天下来现金不到总收入的两成,甚至更少一些。
做法并不复杂。商户在摊前贴一张收款码,顾客扫码后输入金额,语音播报随即确认到账。有些店铺把码贴在柜台、墙面和推车上,方便不同位置的顾客;夜市摊主则把码挂在灯箱旁边,边做边听提示。许多现金备付随之减少,零钱盒从鼓鼓囊囊变得几乎空空荡荡。
从占比看,不同业态表现不同。便利店、奶茶店、快餐档口和网约车司机收款中,无现金比例往往超过七成;菜市场里,中老年顾客仍会使用现金,但年轻顾客几乎只扫码。商户日终对账时,数纸币的环节被查看收款汇总取代,漏单和错账概率降低,经营台账更清楚。
消费者习惯的变化是根本推力。年轻人出门只带手机,连钱包都省了;中年人逐渐习惯扫码,因为不用准备零钱,也不用担心纸币破损。小额支付尤其明显,买一把青菜、一杯豆浆、一份早点,扫码比掏钱找零更快。支付体验一旦变顺,回头继续用现金的人自然减少。
技术门槛下降同样关键。过去装刷卡机需要设备费、通信费和较复杂的手续,小店嫌麻烦;如今一张打印的收款码就能开张,申请流程简单,到账提醒及时。语音播报让忙碌的摊主不必反复看手机,顾客也少了到底付没付的疑虑。低成本工具迅速铺开,收款方式随之改写。
服务商和银行也在推动。地推人员走进街巷,帮商户把多个收款渠道合并到一个码上,查账时不必来回切换。聚合收款让顾客选择变多,商户也更容易看清每天进账。竞争带来更低的费率和更快结算,原本只属于大商场的技术,逐步落到煎饼摊和修鞋铺手中。
收入进账方式一变,现金流管理也跟着变。以前现金放在抽屉里,进货时随手抽几张,月底剩多少说不清;现在钱进入账户,流水有记录,花销和收入能对上。可提现需要操作,部分商户会留一部分现金周转,也会关注到账时间和手续费,账算得更细一些。
对账和报税因此更便利。PG电子模拟器电子流水逐笔留存,哪天卖了多少钱、哪笔退款、哪笔进货支出,翻记录就能找到。过去许多小商户没有完整账本,申请贷款时难以证明经营状况;现在稳定的收款流水成为信用材料,让一些人第一次拥有可被金融机构识别的经营画像。
经营决策也出现新依据。收款汇总能看到高峰时段、客单价和复购频次,商户据此调整备货、排班和营业时间。早餐铺发现上午七点半到八点半最忙,就提前蒸好包子;水果摊发现傍晚扫码订单多,便延长营业。数据不再是大超市的专利,小店也能用数字判断明天进多少货。
顾客体验随之改善。排队结账时间缩短,商户不必反复找零,假币风险也大幅下降。扫码后自动播报金额,双方都省去核对口舌。可是网络卡顿、手机没电、收款码被遮挡时,交易会立刻尴尬。于是许多商户仍备少量零钱,也学会准备备用网络或第二张码,以防单一方式失灵。
挑战也真实存在。老年顾客可能不会操作手机,偏远地区网络不稳,部分商户对每笔手续费仍很敏感。有人担心所有交易都留下痕迹,也有人害怕离开手机就做不成生意。现金因此不会立刻退场,它仍是特殊场景下的兜底工具,尤其对不熟悉数字设备的人群而言,现金意味着确定和安心。
往后看,无现金收入占比还会继续上升。更多小商户会把收款、进货、记账和会员管理连在一起,用一部手机处理日常经营。与此同时,现金、银行卡和扫码会长期并存,商户根据顾客结构选择组合。监管也会更关注费率透明、数据安全和老年人权益,让便利不变成新的门槛。
这场改变的意义,不在消灭纸币,而在让小商户更平等地使用数字工具。当收款记录能变成信用,当经营数据能帮助决策,街边摊和连锁店之间的能力差距被缩小。能否跟上,取决于工具是否简单、成本是否可承受、规则是否公平。只要这些条件持续改善,小商户的经营习惯还会继续改变。